アコムのmyacアプリ完全ガイド!スマホだけでカードレス取引・返済管理が簡単に
『myac』ってアコムの公式アプリなんですが、実はかなり便利なんです。スマホだけでカードなしに借入・返済ができたり、返済日を忘れないようにお知らせをもらえたり…。この記事では、myacでできることと注意点を詳しく解説していきます。ダウンロードは無料ですが、借入には審査が必要で、金利や手数料がかかることもお忘れなく。便利さと費用のバランスを理解したうえで使いこなす方法を一緒に確認しましょう!
myacってどんなアプリ?まず知っておきたい基本
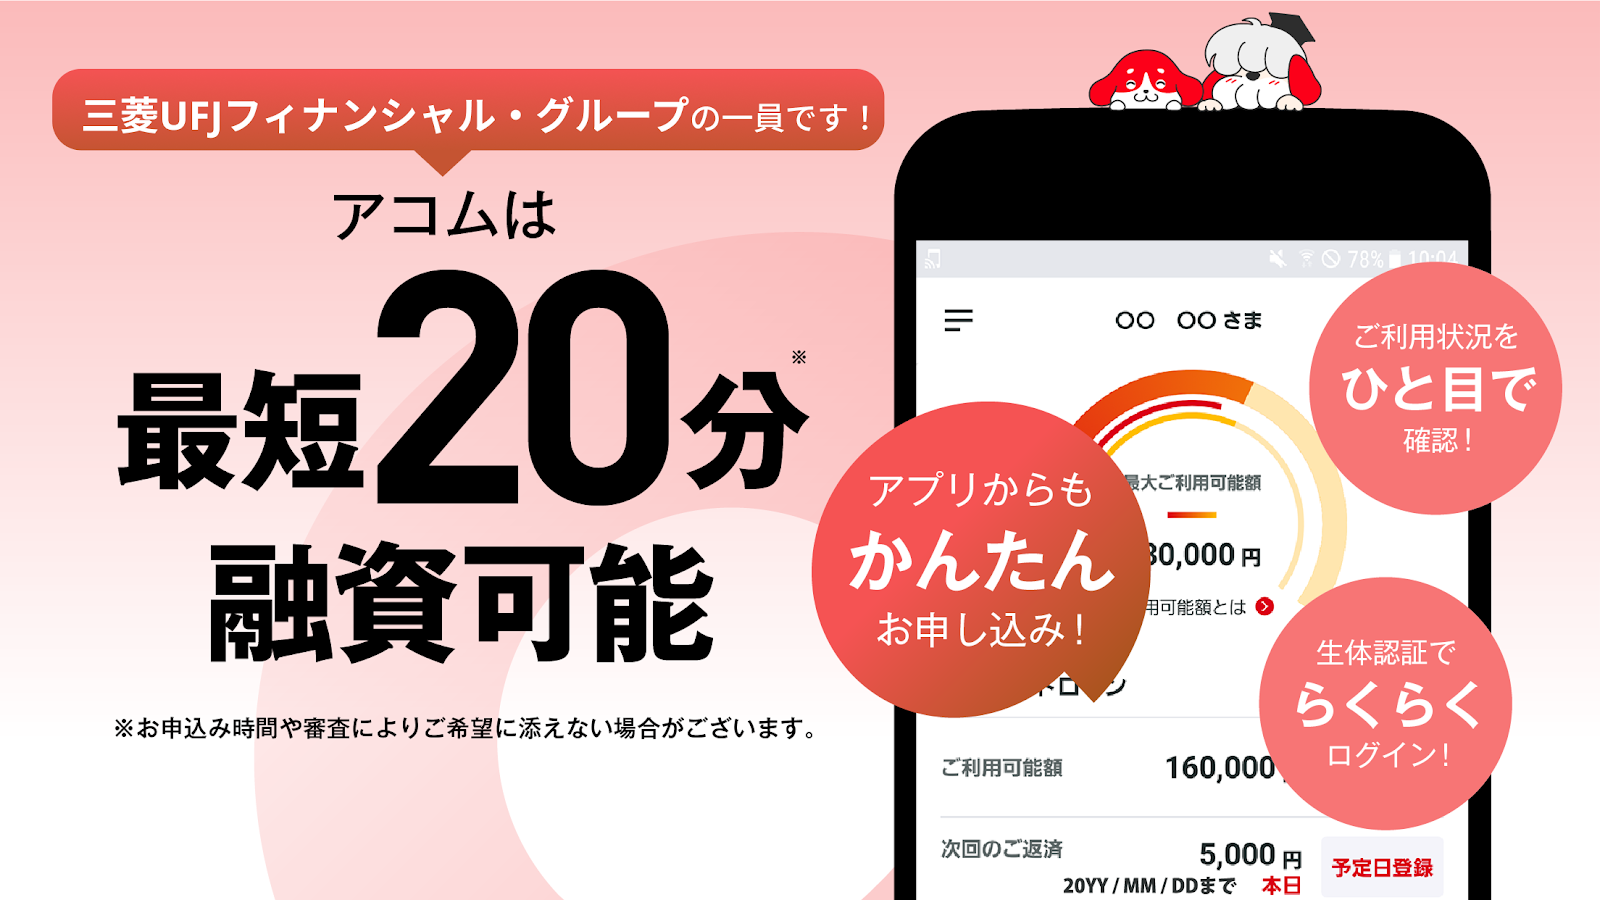



『アコム アプリローン』で検索する人も多いんですが、実際に利用するのがアコムの公式アプリ『myac』です。iPhoneでもAndroidでも使えて、契約後の借入・返済状況をチェックする窓口になります。アプリ名にクレジットカード機能も含まれていますが、実際に使える機能は自分の契約内容によって変わってきます。
アプリの一番の特徴は、ホーム画面を開けば『あとどのくらい借りられるか』と『次の返済日はいつか』がすぐわかるということ。わざわざATMに行ったり、パソコンを開いたりしなくても、スマホ一つで確認できるんです!指紋認証や顔認証を設定すれば、ログイン時の操作もグッと短くできます。
ただし大事なポイントがあります。『利用可能額』って表示されるのは、『あと何円まで借りられるか』という枠を示しているだけで、あなたの銀行口座に入っているお金ではないということです。アプリを見るときは、返済日と今の借入額も合わせてチェックして、次のお給料からいくら返せるかをしっかり考える使い方が大切です。
申し込みから審査、書類提出まで
申し込み対象は20歳から72歳までで、安定した収入と返済能力がある方。ただし年齢条件だけでは借りられなくて、契約には必ず審査があります。アプリをダウンロードしただけでは、利用枠が設定されたりお金が振り込まれたりすることはありません。
基本的な流れは、申し込み情報を入力→必要書類を提出→審査→契約という順になります。myacの便利なところは、スマートフォンで書類を撮影して提出できる点。手元にある書類をサッと写真にして送れば大丈夫です。写真の撮影時は、字がはっきり読めるか、有効期限は大丈夫か、といったポイントをチェックしましょう。
借入限度額が50万円を超える場合、または他の貸金業者からの借入と合わせて100万円を超える場合は、収入証明書が必要になります。少額だから書類不要という決まりではなくて、申し込み画面の案内を見落とさないことが大事です。
アコムでは最短20分の融資を案内していますが、申し込み時間や審査の状況によっては希望に沿えない場合もあります。簡単な診断ツールは実際の審査とは別もので、ていねいに入力内容をそろえて、確認の連絡を見落とさないことが完済への第一歩になります。
金利と利息をチェック!30日間無利息サービスって本当にお得?
カードローンの条件は、借入限度額が1万円~800万円で、金利は年2.4%~17.9%です。実際の限度額と適用される金利は契約ごとに決まるので、誰もが最低金利や上限額で利用できるわけではありません。2026年1月5日までに契約した方は別の金利条件があるので、既存会員は自分の契約内容を確認しましょう。
アコムとの契約が初めての場合、対象条件を満たすと『契約日の翌日から30日間』の無利息サービスが使えます。ここで注意したいのが、無利息期間は『初回借入日』からではなく『契約日の翌日』からカウントされるということ。契約してから数日あけて借り入れた場合、その時点で残っている期間を使うことになります。
期間中に追加で借りてもサービス対象になりますが、借り直すたびに30日が延びるわけではありません。このサービスは無担保カードローン専用で、クレジット機能やローンの借り換えは対象外です。期間終了後は通常の金利がかかるので、元金の返済とATM手数料についても確認が必要です。
例えば10万円を年17.9%で30日間借りた場合(無利息なし)、利息の目安は約1,471円。ただしこれは一定の条件での計算なので、自分の返済計画は公式の返済シミュレーション(金額や回数を変えて試してみる)で確認するのが一番わかりやすいです。
カードなしで借入・返済!スマホATMの使い方と手数料
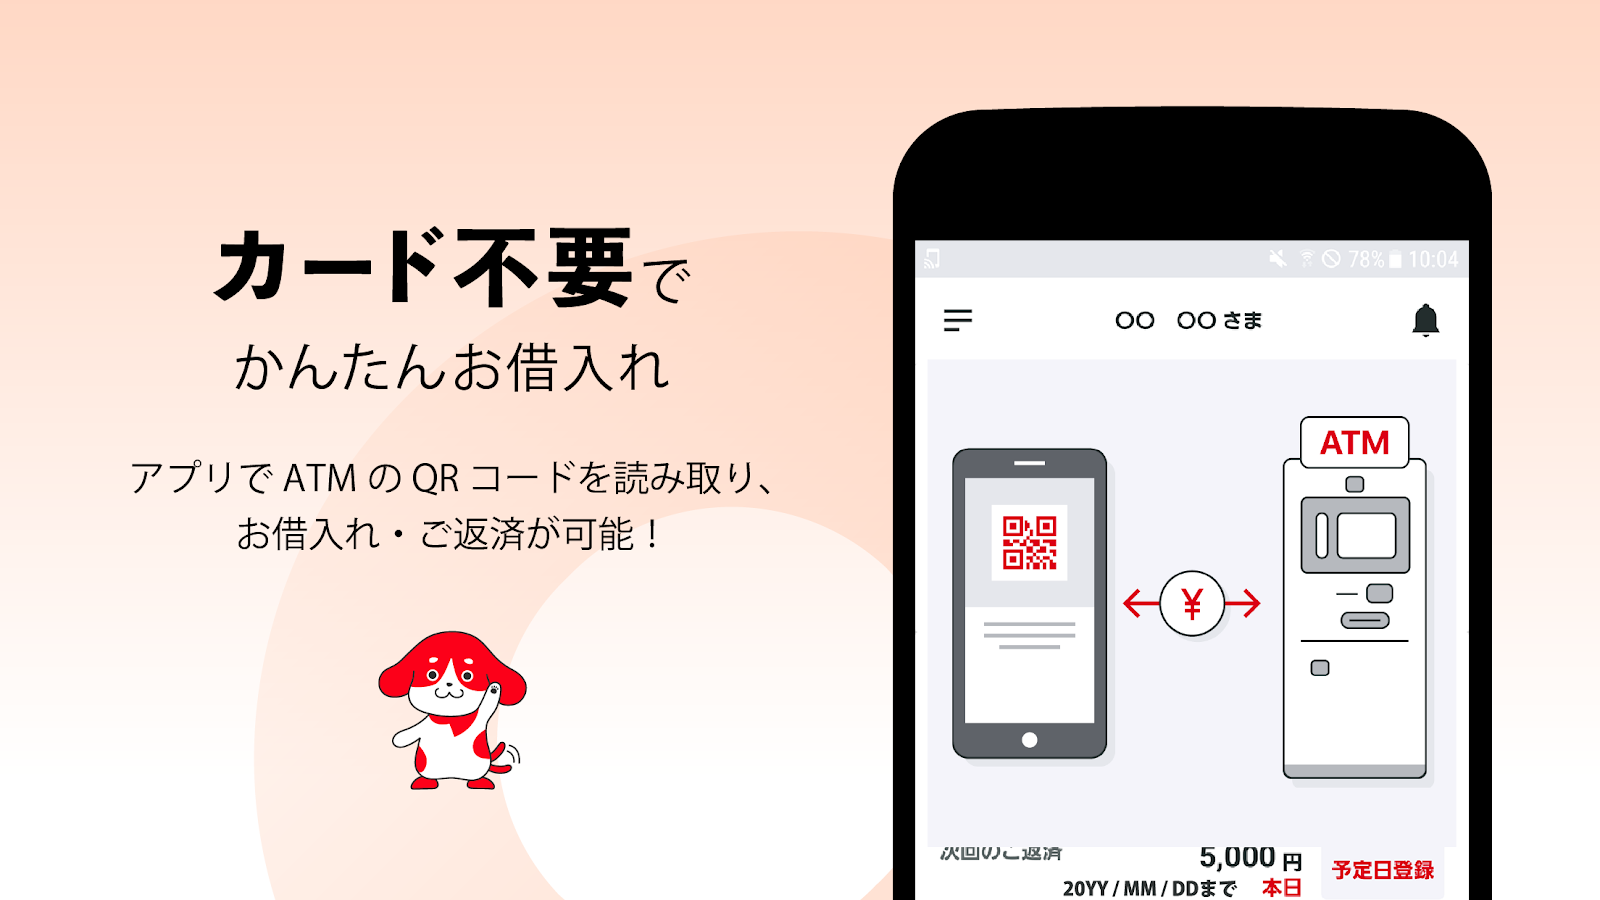
myacの大きな特徴の一つが、セブン銀行ATMとローソン銀行ATMで使えるスマホATMです。アプリとATM画面の案内に従いながら、QRコード読み込みなどを使って借入や返済を進めます。カードを持ち歩く必要がないので、急にお金が必要になったときもスマホ一つで対応できるのが便利です。
操作自体は難しくないんですが、契約時に設定した4桁の暗証番号が必要です。アプリに指紋認証で入れる場合でも、暗証番号は忘れずに覚えておく必要があります。利用前にスマートフォンの電池残量、通信状態、ATMが対応しているか、といったポイントをチェックしておくとスムーズです。
ただし気になるのが手数料。セブン銀行とローソン銀行では、1万円以下の取引は110円、1万円を超える取引は220円かかります。少額でも繰り返し利用すると、手数料が意外と積み重なってきます。金利とは別に数えておく必要があります。また、ATMのメンテナンス時間や利用可能時間も確認しておきましょう。
現金がいらない場面では、銀行振込での借入も選択肢です。振込手数料は無料ですが、実際に入金されるまでの時間は金融機関によって異なります。『いつでも同じ時間で受け取れる』と思わずに、利用先の条件をアプリや公式サイトで事前に確認することが大切です。
返済日を忘れない工夫|通知と返済方法を上手に使い分ける
myacは返済管理にも力を発揮します。アプリで返済日を確認できるだけでなく、プッシュ通知で返済日の3日前と当日にお知らせをもらうこともできます。端末側の通知設定も確認したうえで、スマホのカレンダーにも記入しておくと、返済日を忘れる可能性がグッと下がります。
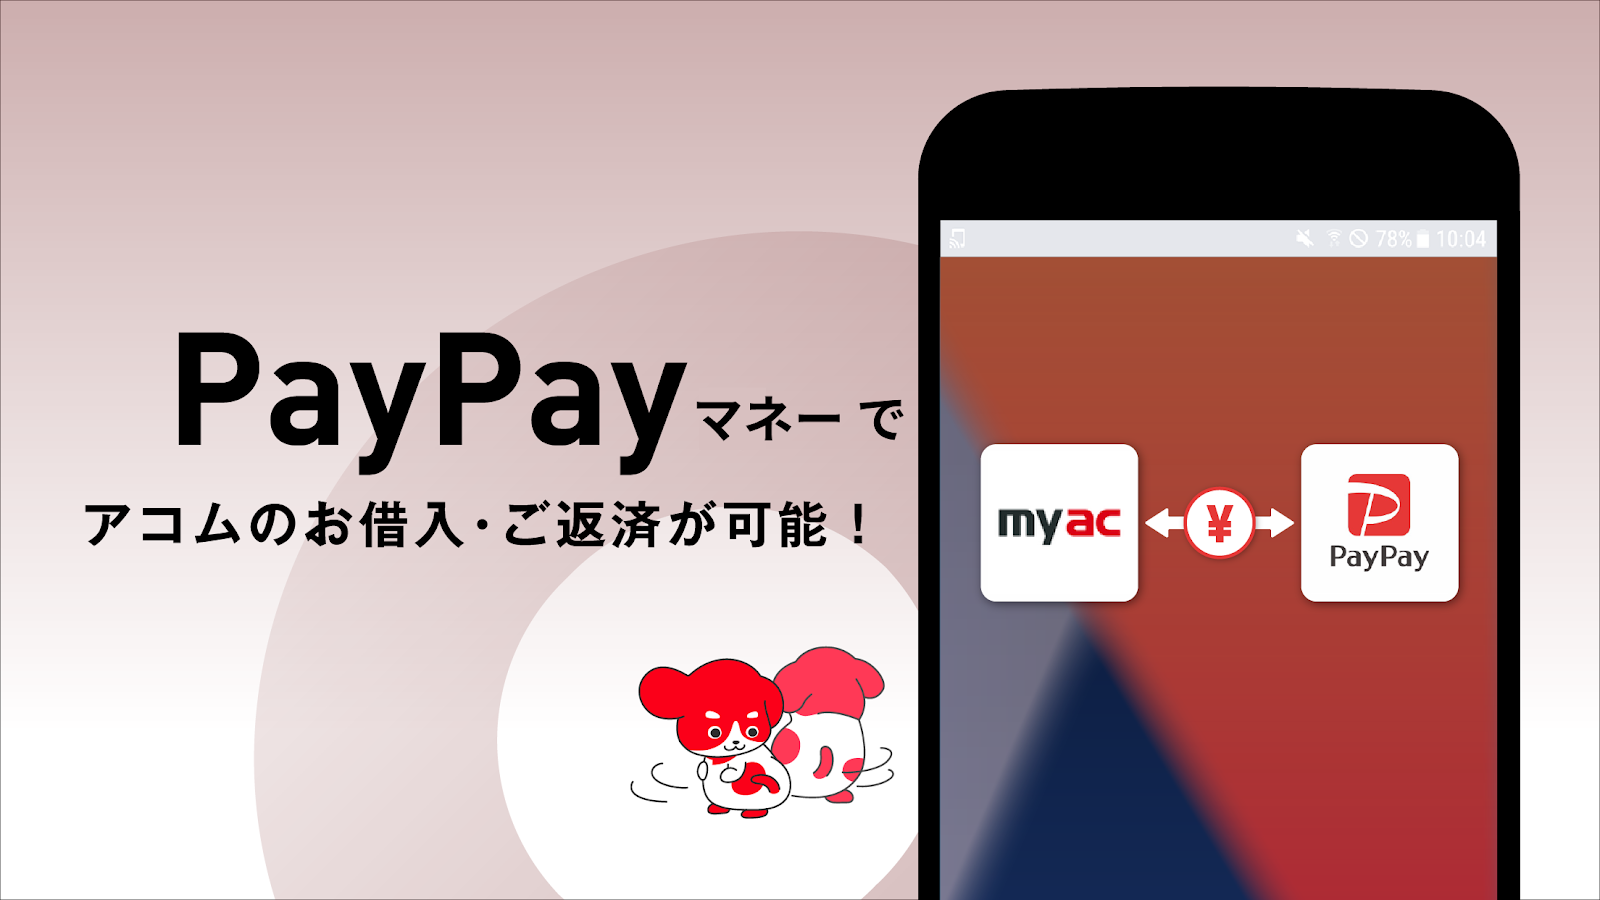
返済方法はいくつか選択肢があります。インターネット返済、ATM、銀行振込、口座振替、PayPayマネーでの返済などです。インターネット返済とPayPayマネー返済は手数料が無料ですが、銀行振込の手数料は金融機関で異なります。PayPayについては『PayPayマネー』である必要があるので、残高の種類も確認しましょう。
カードローンは定率リボルビング方式という返済方法です。毎月の返済額だけを見ていると、完済までの期間や総支払額が見えにくくなっちゃいます。家賃や食費などの生活費を差し引いて、継続して返せる金額を把握してから、時々アプリで残高がちゃんと減っているかチェックすると管理しやすくなります。
ATMで最後まで返す場合は、千円未満の端数にも注目です。ATMは硬貨を扱えないものが多いので、端数が残ることがあります。アコムではこうした端数を無利息残高として扱ってくれるんですが、残高をゼロにして完済したいときは、インターネット返済などの対応方法と必要な金額を確認して手続きしましょう。
ACマスターカードもmyacで管理|安心設定のポイント
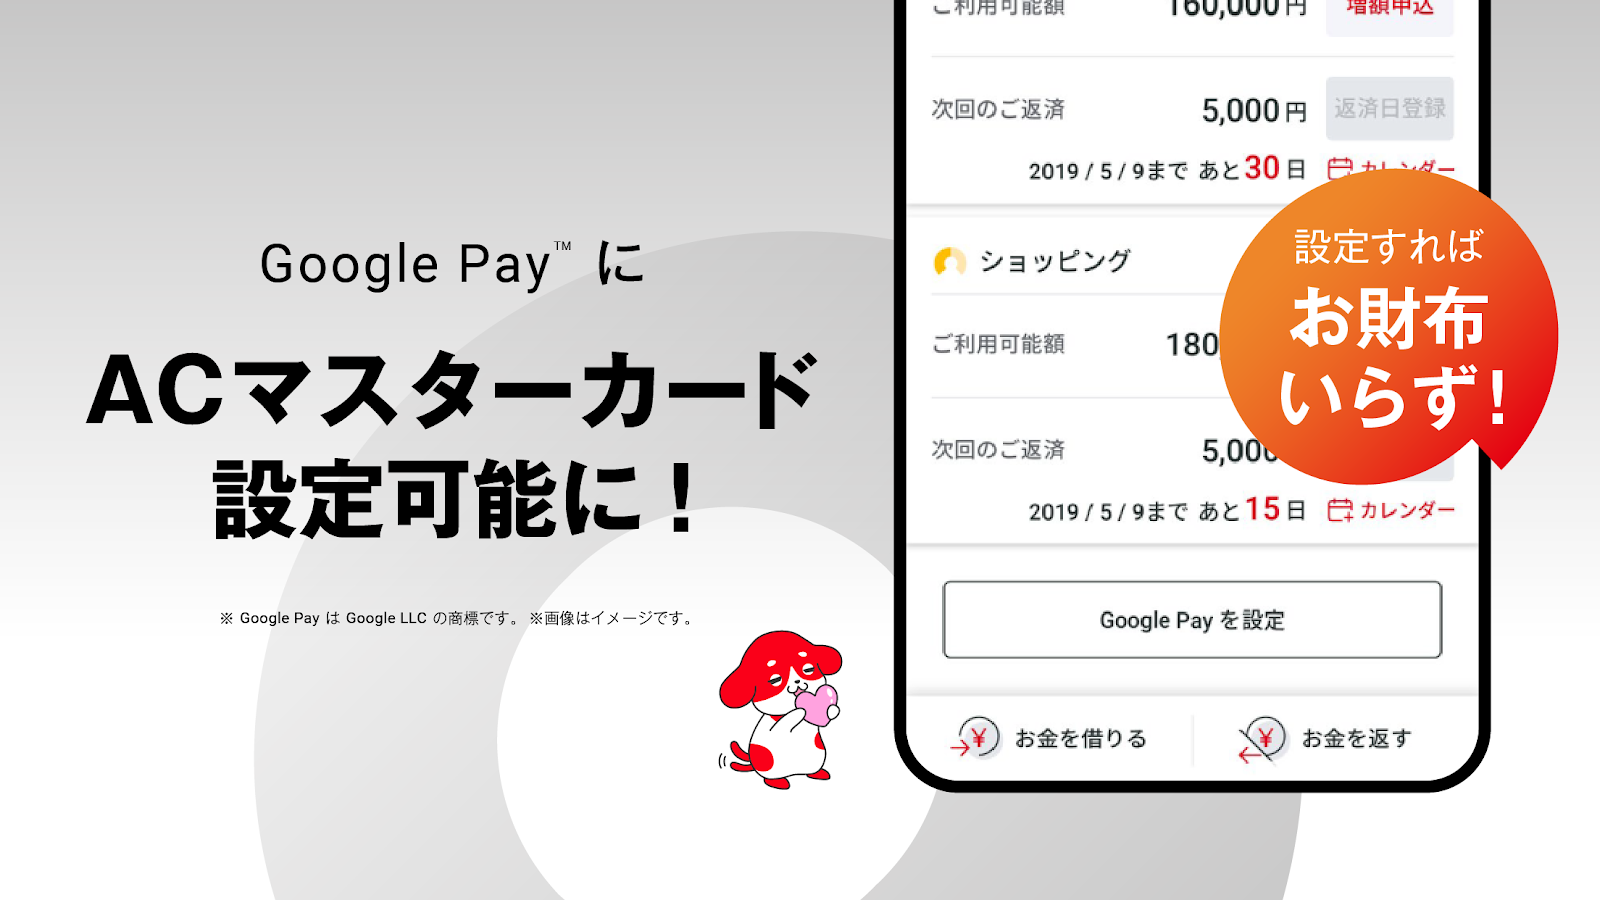
アコムの公式説明には、Google Payの設定やACマスターカードの情報確認画面も出てきます。myacはローンの管理だけでなく、対象契約がある場合はクレジットカード管理にも対応しているアプリだからです。ただし、アプリをダウンロードしただけで自動的にクレジットカードが発行されるわけではありません。
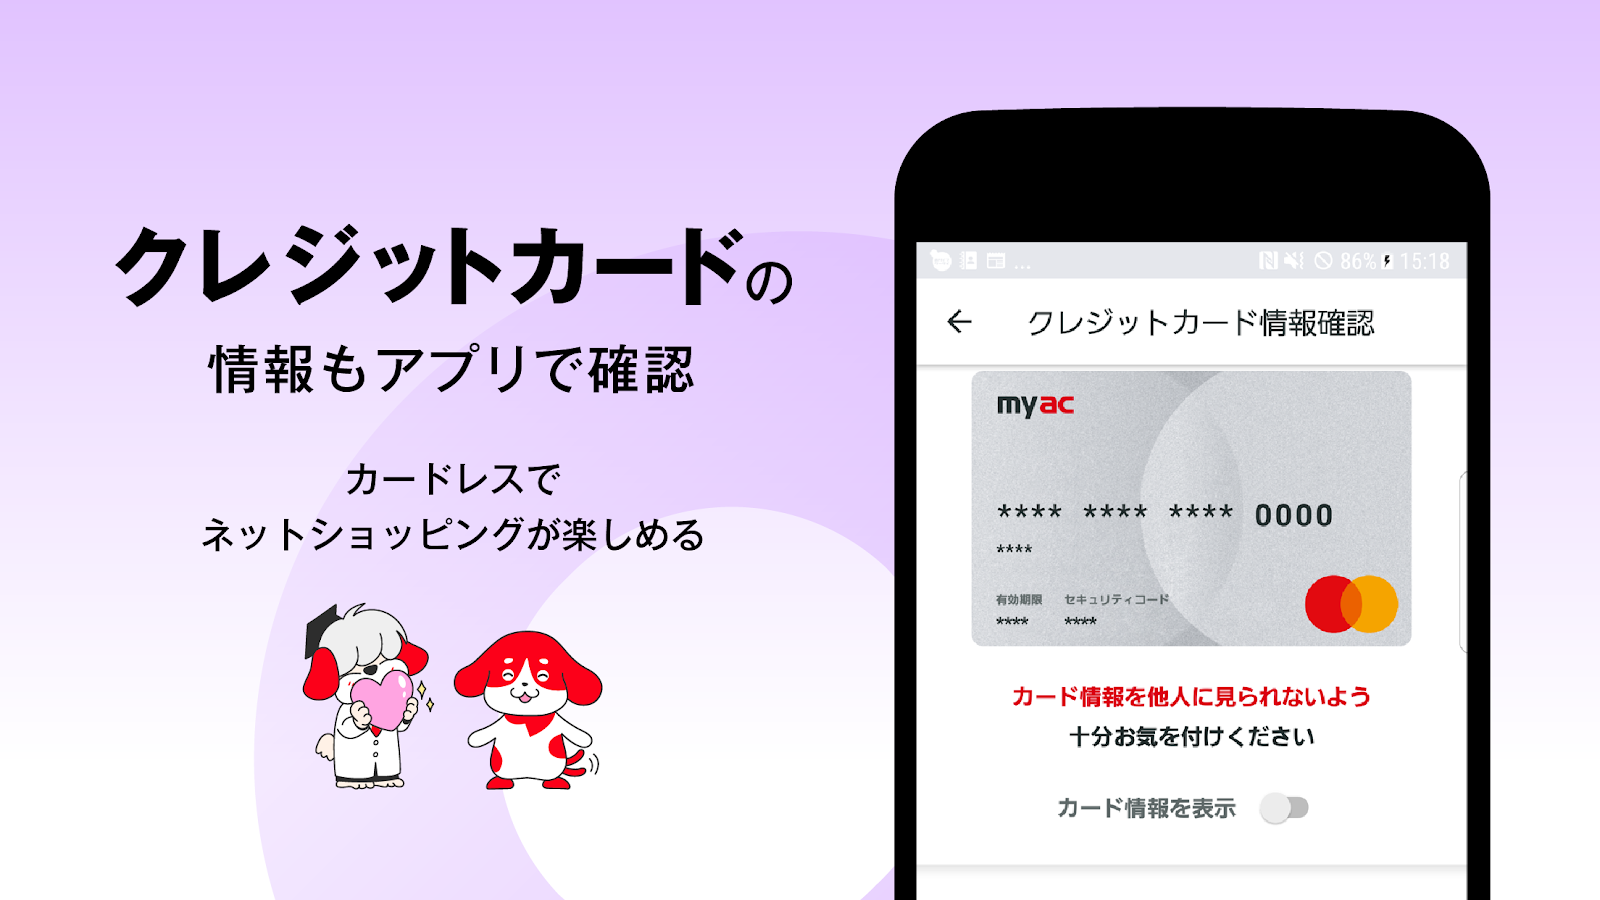
カード番号などを確認する画面は、該当する契約がある方向けの機能です。カードローンの借入金利と、クレジットカードのショッピング利用にかかる条件は分けて考える必要があります。『ローンで借りたいのか』『ショッピングの支払いを管理したいのか』を整理しておくと、画面の見間違いを減らせます。
アプリを使い始めるときは、生体認証(指紋や顔)の設定、通知の設定、スマートフォンの画面ロック設定を確認してください。もし他の人にスマホを貸すことがあれば、ロック画面に通知内容が表示されるかどうかもチェックしておくと安心です。認証情報や暗証番号は絶対に他人に教えず、アプリは公式ストアからインストールしましょう。
『通知が来ない』『ログインできない』『取引が進まない』といった場合は、通信状況、アプリの更新、メンテナンス情報を確認します。返済期日が近い場合はアプリの復旧を待つだけでなく、公式サイトで別の返済方法や問い合わせ先を確認することが、手続きの遅れを防ぐコツになります。
まとめ|myacで返済管理を習慣にしよう
アコム公式アプリ『myac』は、利用状況の確認、スマホATM、書類提出、返済通知をスマートフォンで一元管理できるのが特徴です。カードを持ち歩きたくない方や、返済日をこまめにチェックしたい方には、日々の手続きをまとめるパートナーとしてぴったりです。
ただし、アプリの手軽さだけで借入額を決めてしまうのは避けたいところ。契約ごとの金利、30日間無利息の期間(『契約日の翌日』がスタート)、ATM手数料、完済までの見通しをしっかり確認することが大事です。特に無利息期間の計算は、申し込み前に覚えておきたいポイントです。
検討するときは、『本当に必要な金額』『毎月返せる金額』を先に整理して、公式の貸付条件と返済シミュレーションで確認してください。もう契約している方なら、myacを返済日と残高を見直す習慣に結びつけることで、アプリの機能を日常の管理に活かせます。この情報は2026年10月確認時点のものです。