プロミスのアプリなら、カードなしでスマホから借入・返済が完結!使い方のポイント完全ガイド
プロミス公式アプリ『プロミス アプリローン』は、申し込みから日々の返済管理まで、すべてスマートフォンで済ませられる便利なサービスです。カードを持ち歩く必要がなく、セブン銀行やローソン銀行のATMから気軽に借入・返済ができます。借入残高や次の返済日もアプリで確認できるので、計画的に返済を進められるんです!
でも、便利さだけで判断するのはNG。実は金利や手数料、審査のポイントなど、知っておくべき大切なことがたくさんあるんです。この記事では2026年10月21日時点の公式情報をもとに、アプリの主な機能と利用前に確認しておきたいことをわかりやすく解説していきます。※掲載画像は時期によって表示が異なる場合があります。
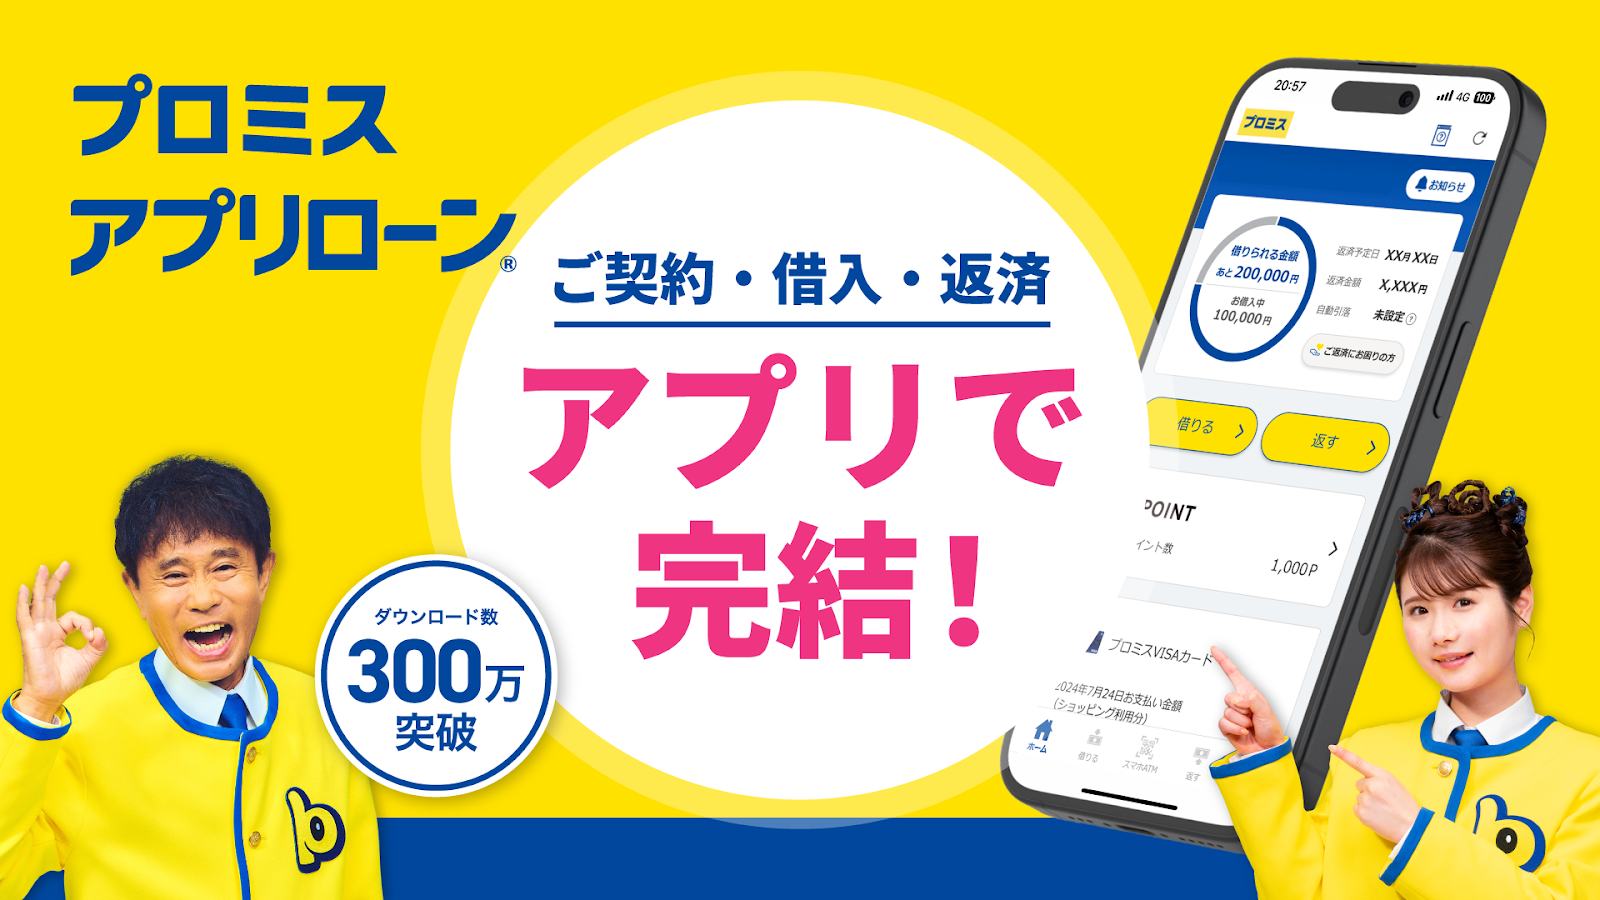



プロミス アプリローンって何?スマホ一つで全部できるローンアプリ
このアプリは、初めてプロミスを使う人はもちろん、すでにプロミスの契約を持っている人でも活用できます。申し込み情報の入力や書類提出、そして契約後の取引内容確認まで、すべてスマートフォンから操作することが可能!わざわざ窓口に行ったり、カードを持ち歩いたりする手間が省けるのが最大の魅力です。
ただし注意が必要なのは、アプリをインストールしただけではお金は借りられないということ。借入するには「申し込み → 審査 → 契約」という流れが必須なんです。既存の契約がある場合も、その契約の利用可能額の範囲内での利用になります。ダウンロードと借入の手続きは全く別物と考えておきましょう。
アプリに表示される「借りられる金額」は、自由に使える金額ではなく、契約で決められた利用可能額です。現在の借入残高と、追加で借りられる枠を混同してしまう人が多いんですが、ここは絶対に間違えないようにしたいポイント。画面が見やすいからこそ、逆に借りすぎを防ぐための管理ツールとして活用することが大事なんです。
アプリのインストール自体は無料ですが、借りたお金には利息が発生します。カードレスだからといって、費用がかからないわけではありませんよね。本当に便利かどうかは、借入のしやすさだけじゃなく、借りた後に残高と返済をきちんと確認し続けられるかという視点で判断することが大切なんです。
申し込みの条件と審査について|対象年齢・収入・必要書類の確認
申し込みできるのは、18歳~74歳で、自分に安定した収入がある人です。アルバイトやパートでも、安定した収入があれば申し込み対象になります。ただし高校生、定時制高校生、高等専門学校生は対象外。年金が唯一の収入という場合も申し込めないので注意してくださいね。
申し込む時には本人確認書類が必須です。収入を証明する書類は、希望借入額が50万円を超える場合や、希望額と他社での借入残高の合計が100万円を超える場合、また申し込み時の年齢が19歳以下の場合などに提出が求められます。自分にどの書類が必要なのかは、最新の申し込み案内で確認するのが一番確実です。
公式では「最短3分で融資」という案内をしていますが、実は「申し込み時間や審査の内容によっては、希望に添えない場合がある」という注釈が付いているんです。つまり「絶対に3分で借りられる」「必ず即日融資される」という保証ではないんですよ。書類の確認や追加提出に時間がかかることも考えておくべきです。
申し込み条件を満たしていることと、実際に審査に通ることは別問題です。利用限度額と金利は、個別の審査・契約によって決まります。簡易診断の結果だけで判断せず、最終的な審査結果の案内をしっかり確認することが重要なんです。
申し込みの時は、勤務先、収入、他社での借入状況などは必ず正確に申告してください。提出する書類と申し込み情報に矛盾がないか、送信前に確認しておくと後々のトラブルを防げます。審査を有利にするために情報を変えるのではなく、自分の今の状況をありのままに伝えることが、実は最善の方法なんです。
金利・無利息期間・手数料は、それぞれ別で確認しよう
確認時点でのフリーキャッシングの借入利率は実質年率2.5~18.0%、融資額は最大800万円までとなっています。ただし下限金利や融資額の上限が、すべての人に適用されるわけではありません。返済方法は「残高スライド元利定額返済方式」で、返済期間・回数は最終借入後、原則として最長6年9ヶ月・1~80回の範囲です。担保や連帯保証人は不要で、万が一遅れた場合の遅延利率は実質年率20.0%と案内されています。
実際にどのくらい利息がかかるのかは、借入残高・適用金利・借りている日数で変わります。簡単な計算式で考えると、10万円を年18.0%で30日間借りた場合、10万円 × 18.0% ÷ 365日 × 30日=約1,479円という感じです。ただしこれはあくまで目安で、無利息サービスや手数料は含まれていません。実際の請求額は、自分の契約内容と取引状況で確認してみてください。
初めてプロミスを利用する人向けには、メールアドレス登録とWeb明細利用を条件とした「30日間無利息サービス」があります。注意点は、この無利息期間は「契約日」ではなく「初回借入の翌日」から数え始めるということ。自分が対象になるのか、期間はいつからいつまでなのかは、借入前に必ず確認しておきましょう。
ちなみに無利息というのは「元金の返済が不要になる」という意味ではないんです。期間が終わった時点で借入残高が残っていれば、契約に応じて利息が発生します。無利息期間中も返済期日はあるので、期間終了日だけに注目せず、完済までの全体像を見通すことが大切なんです。
そしてもう一つ忘れずに!利息とATM利用手数料は全く別の費用です。スマホATMの手数料は、借入・返済ともに1万円以下なら110円、1万円超なら220円。何度も利用すれば、その分費用がかさむので、金利だけでなく取引方法もきちんと比較したいところです。
カードがいらないスマホATM活用術|セブン銀行・ローソン銀行で対応
スマホATMは、セブン銀行やローソン銀行のATMで、プロミスカードを使わずに借入・返済ができるサービスです。アプリを開いて表示された案内に沿って操作するだけ。ただし初回利用時は、携帯電話番号の登録や認証の設定が必要になるので、使い始める前に確認しておきましょう。
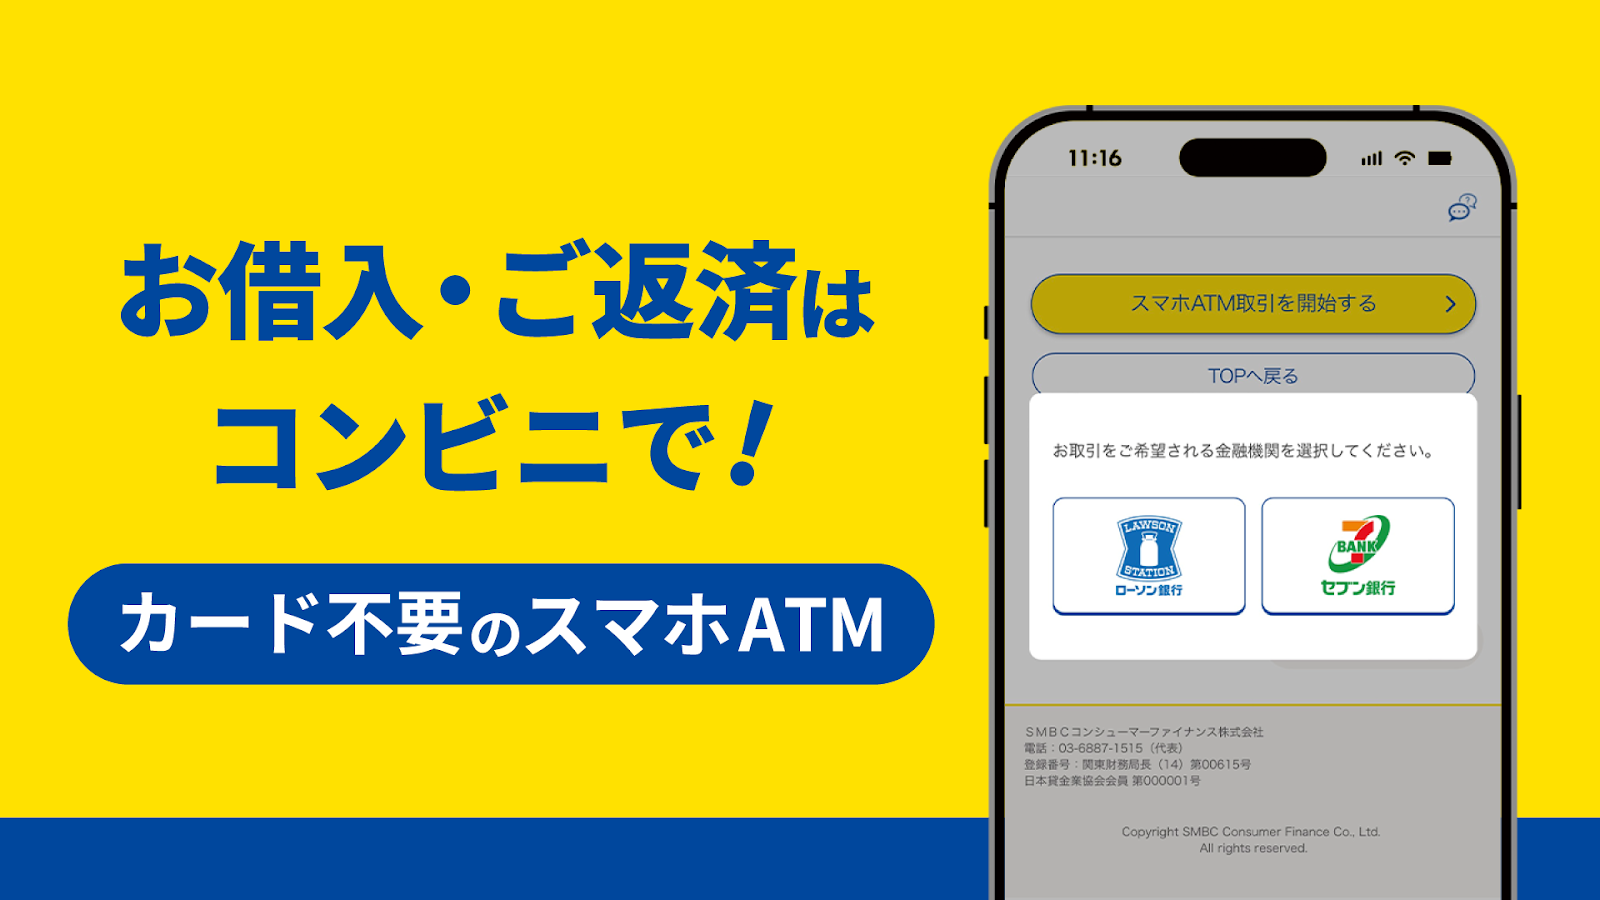
現金が必要な時、カードを持たずに利用できるのが最大のメリット。でもその反面、対応ATMがあるか、お店が営業中か、手数料はいくらかかるかを事前に確認する必要があります。またスマートフォンの充電が切れたり、通信がうまくいかなかったりすると、アプリが起動しないので操作できなくなってしまうんです。
お金が口座に振り込まれてほしい場合には「インターネット振込」、口座から引き落としで返済したい場合には「インターネット返済」が利用できます。公式では手数料0円の方法として紹介されていますが、利用できる金融機関や使える時間帯は金融機関によって異なるので確認が必須。現金が必要かそうじゃないかで、取引方法を選び分けることができるんです。
ただし「原則24時間365日対応」という案内にも注意が必要。システムメンテナンスやATMの定期点検、金融機関側の対応状況によって、利用できない時間帯が出てくるんですよ。返済期日が迫っているときは、深夜ギリギリまで待たずに、事前に手続きできる時間帯を確認しておくと安心です。
ATM手数料が無料と、利息が無料というのは全く別の条件だということもお忘れなく。手数料がかからない方法で借りても、契約に応じた利息は発生します。便利な受け取り方法を選ぶ時も、費用の内訳を分けて考えることが大事なんです。
残高と返済予定はこまめに確認|完済までしっかり管理
アプリでは借入残高、返済期日、毎月の返済額、利用可能額などが確認できます。借りた直後だけじゃなく、毎月の返済前後に残高をチェックして、計画通りに進んでいるか振り返る習慣を付けるのがおすすめです。返済した金額と残高の減り方をこまめに見ることで、計画がどれくらい進んでいるのかが見えてきます。
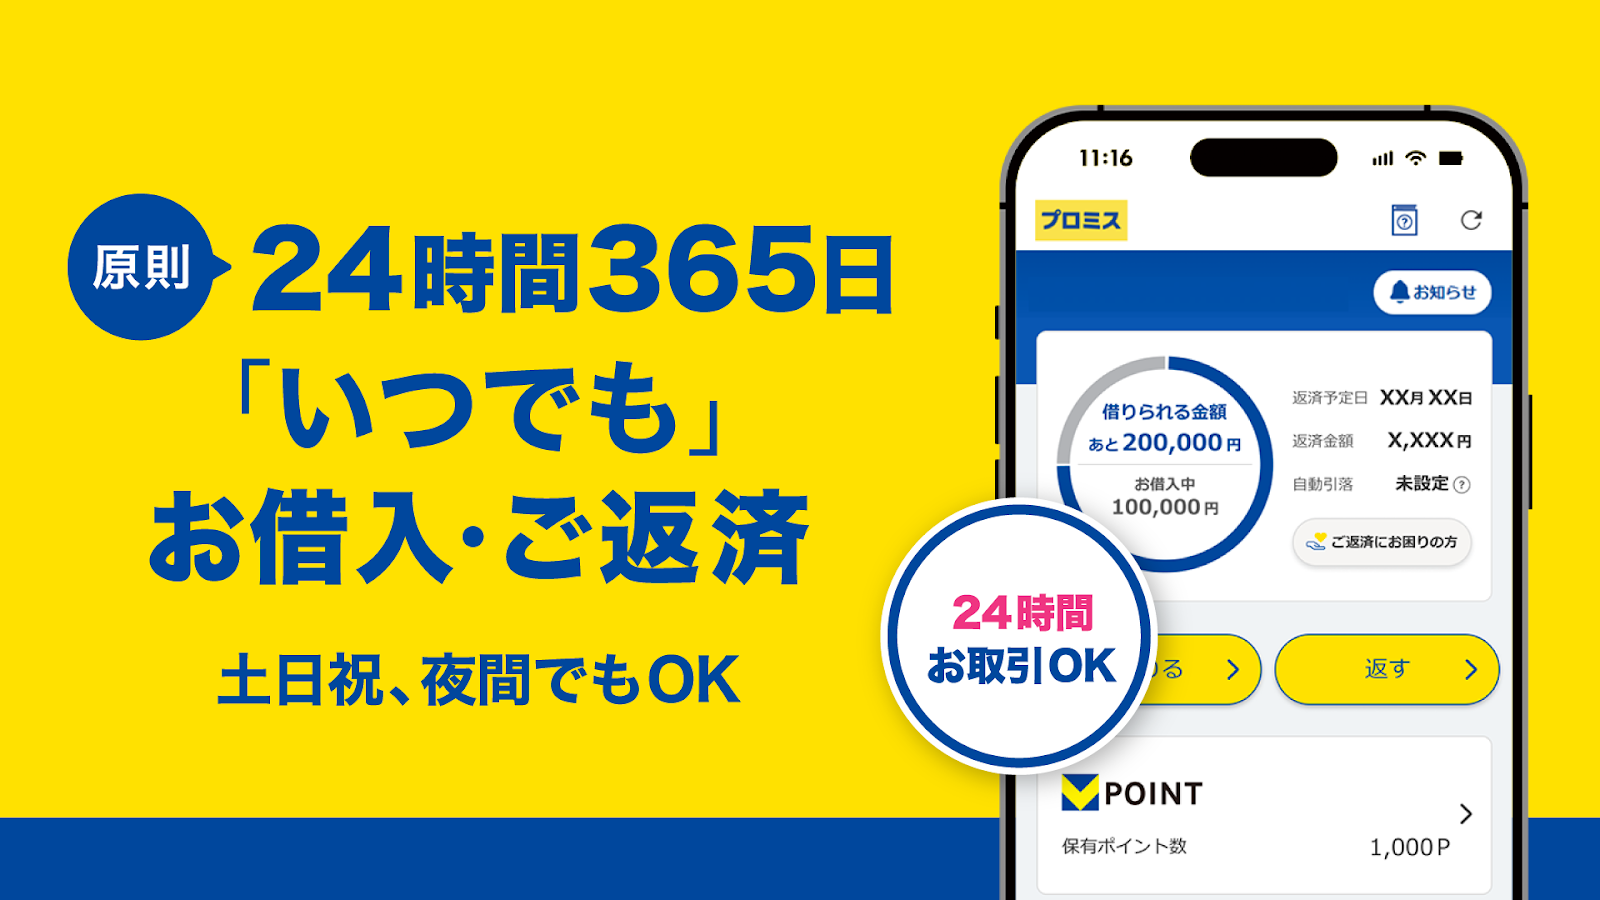
毎月の返済額が小さく見えても、返済期間が長引いてしまうと、最終的に払う利息の総額は大きくなってしまう可能性があるんです。公式の返済シミュレーションを使って、月々の返済額と完済までの期間、そして返済の総額を、セットで確認するのが基本です。試算はあくまで条件に基づいた目安なので、自分の実際の契約内容もあわせて読み込むことが大切なんです。
返済日は5日・15日・25日・末日から選択できるという案内が出ていますが、口座振替の場合は利用する金融機関によって選べる日が限定されてしまうこともあります。給料日だけを基準に考えずに、アプリや契約書で最終確認された返済日が何日なのかをしっかり把握してください。
口座振替で返済している場合も、返済日に口座の残高が足りなくなっていないかチェックが必要です。自分でインターネット返済をした時は、受け付けが完了したこと、そして返済情報にちゃんと反映されたことを確認しましょう。途中で追加の借入をすると、それまでの計画が全く変わってしまうので、以前の試算をそのまま使うのは危険なんです。
返済が難しくなりそうな予感がしたら、返済期日が来る前にプロミスに相談して、今の状況を伝えることが大切です。ただし相談しただけでは、返済の義務や利息がなくなるわけではありません。返済できないからといって別の借入を重ねるのではなく、自分の収支と今後の支払い計画を整理することが何よりも重要なんです。
使い始めるまでの流れと、アプリを安全に管理するコツ
ステップ①:アプリをインストールする
配信元が本当に「SMBCコンシューマーファイナンス」なのかを必ず確認してからインストール。お使いのスマートフォンに対応した最新版を選びます。プロミスを初めて利用する人は「申し込み」へ、既に契約がある人は手元の契約情報を確認した上でログインに進んでください。
ステップ②:条件と書類をチェックして申し込む
必要なお金の金額と、確実に返せる金額を整理します。本人情報や収入などは正確に入力することが鉄則。撮影する書類は、氏名・住所・必要事項がしっかり読み取れる状態かを提出前にチェックしましょう。
ステップ③:審査結果と契約内容をじっくり読む
利用限度額、適用金利、返済方法、返済日、各種費用をひと通り確認して、納得できたら契約に進みます。アプリで申し込めるからといって、契約内容まで流し読みするのは絶対NG!
ステップ④:借入方法を選んで実行する
契約の範囲内で、実際にお金を借りる方法を決めます。振込先や金額を確定させる前に見直し、取引後は借入残高と次回返済日を忘れずに確認します。利用可能額があるからといって、必要以上に借りるのはやめましょう。
ステップ⑤:スマートフォンとログイン情報をしっかり管理する
生体認証や端末ロックなど、使える認証機能は全部設定。認証コードを他の人に教えるなんてことはもってのほかです。公式を装ったメッセージのリンクから安易に情報を入力するのではなく、普段使ってるアプリを開いて公式情報を確認する方がずっと安全なんです。
まとめ|便利さと返済の負担、両方をチェックして決めよう
プロミス アプリローンの一番の良さは、申し込みから契約後のカードレス取引、そして借入残高・返済管理まで、すべてスマートフォンで完結するということです。既に利用中の人も、次の返済日を確認したり残高をチェックしたりするのに便利なツールになります。
ただし忘れてはいけないのが、審査があること、そして借りたお金には利息や取引方法ごとの手数料がかかるということ。「最短3分」「30日間無利息」「原則24時間」という表示には、それぞれ細かい条件が付いてるんです。操作の簡単さだけで判断せず、実際の条件と完済までにかかる負担をしっかり確認することが何より大事なんです。
利用を検討するなら、必要な借入額、適用される金利、返済日、毎月の返済額、返済の総額をすべて確認してください。今の自分の収支から無理なく返せるかどうかを基準に判断して、そもそも借入が必要なのかも含めて考えることが、賢い選択につながるんです。試してみて、計画的に活用してみてください!